内江市东兴区行业资讯
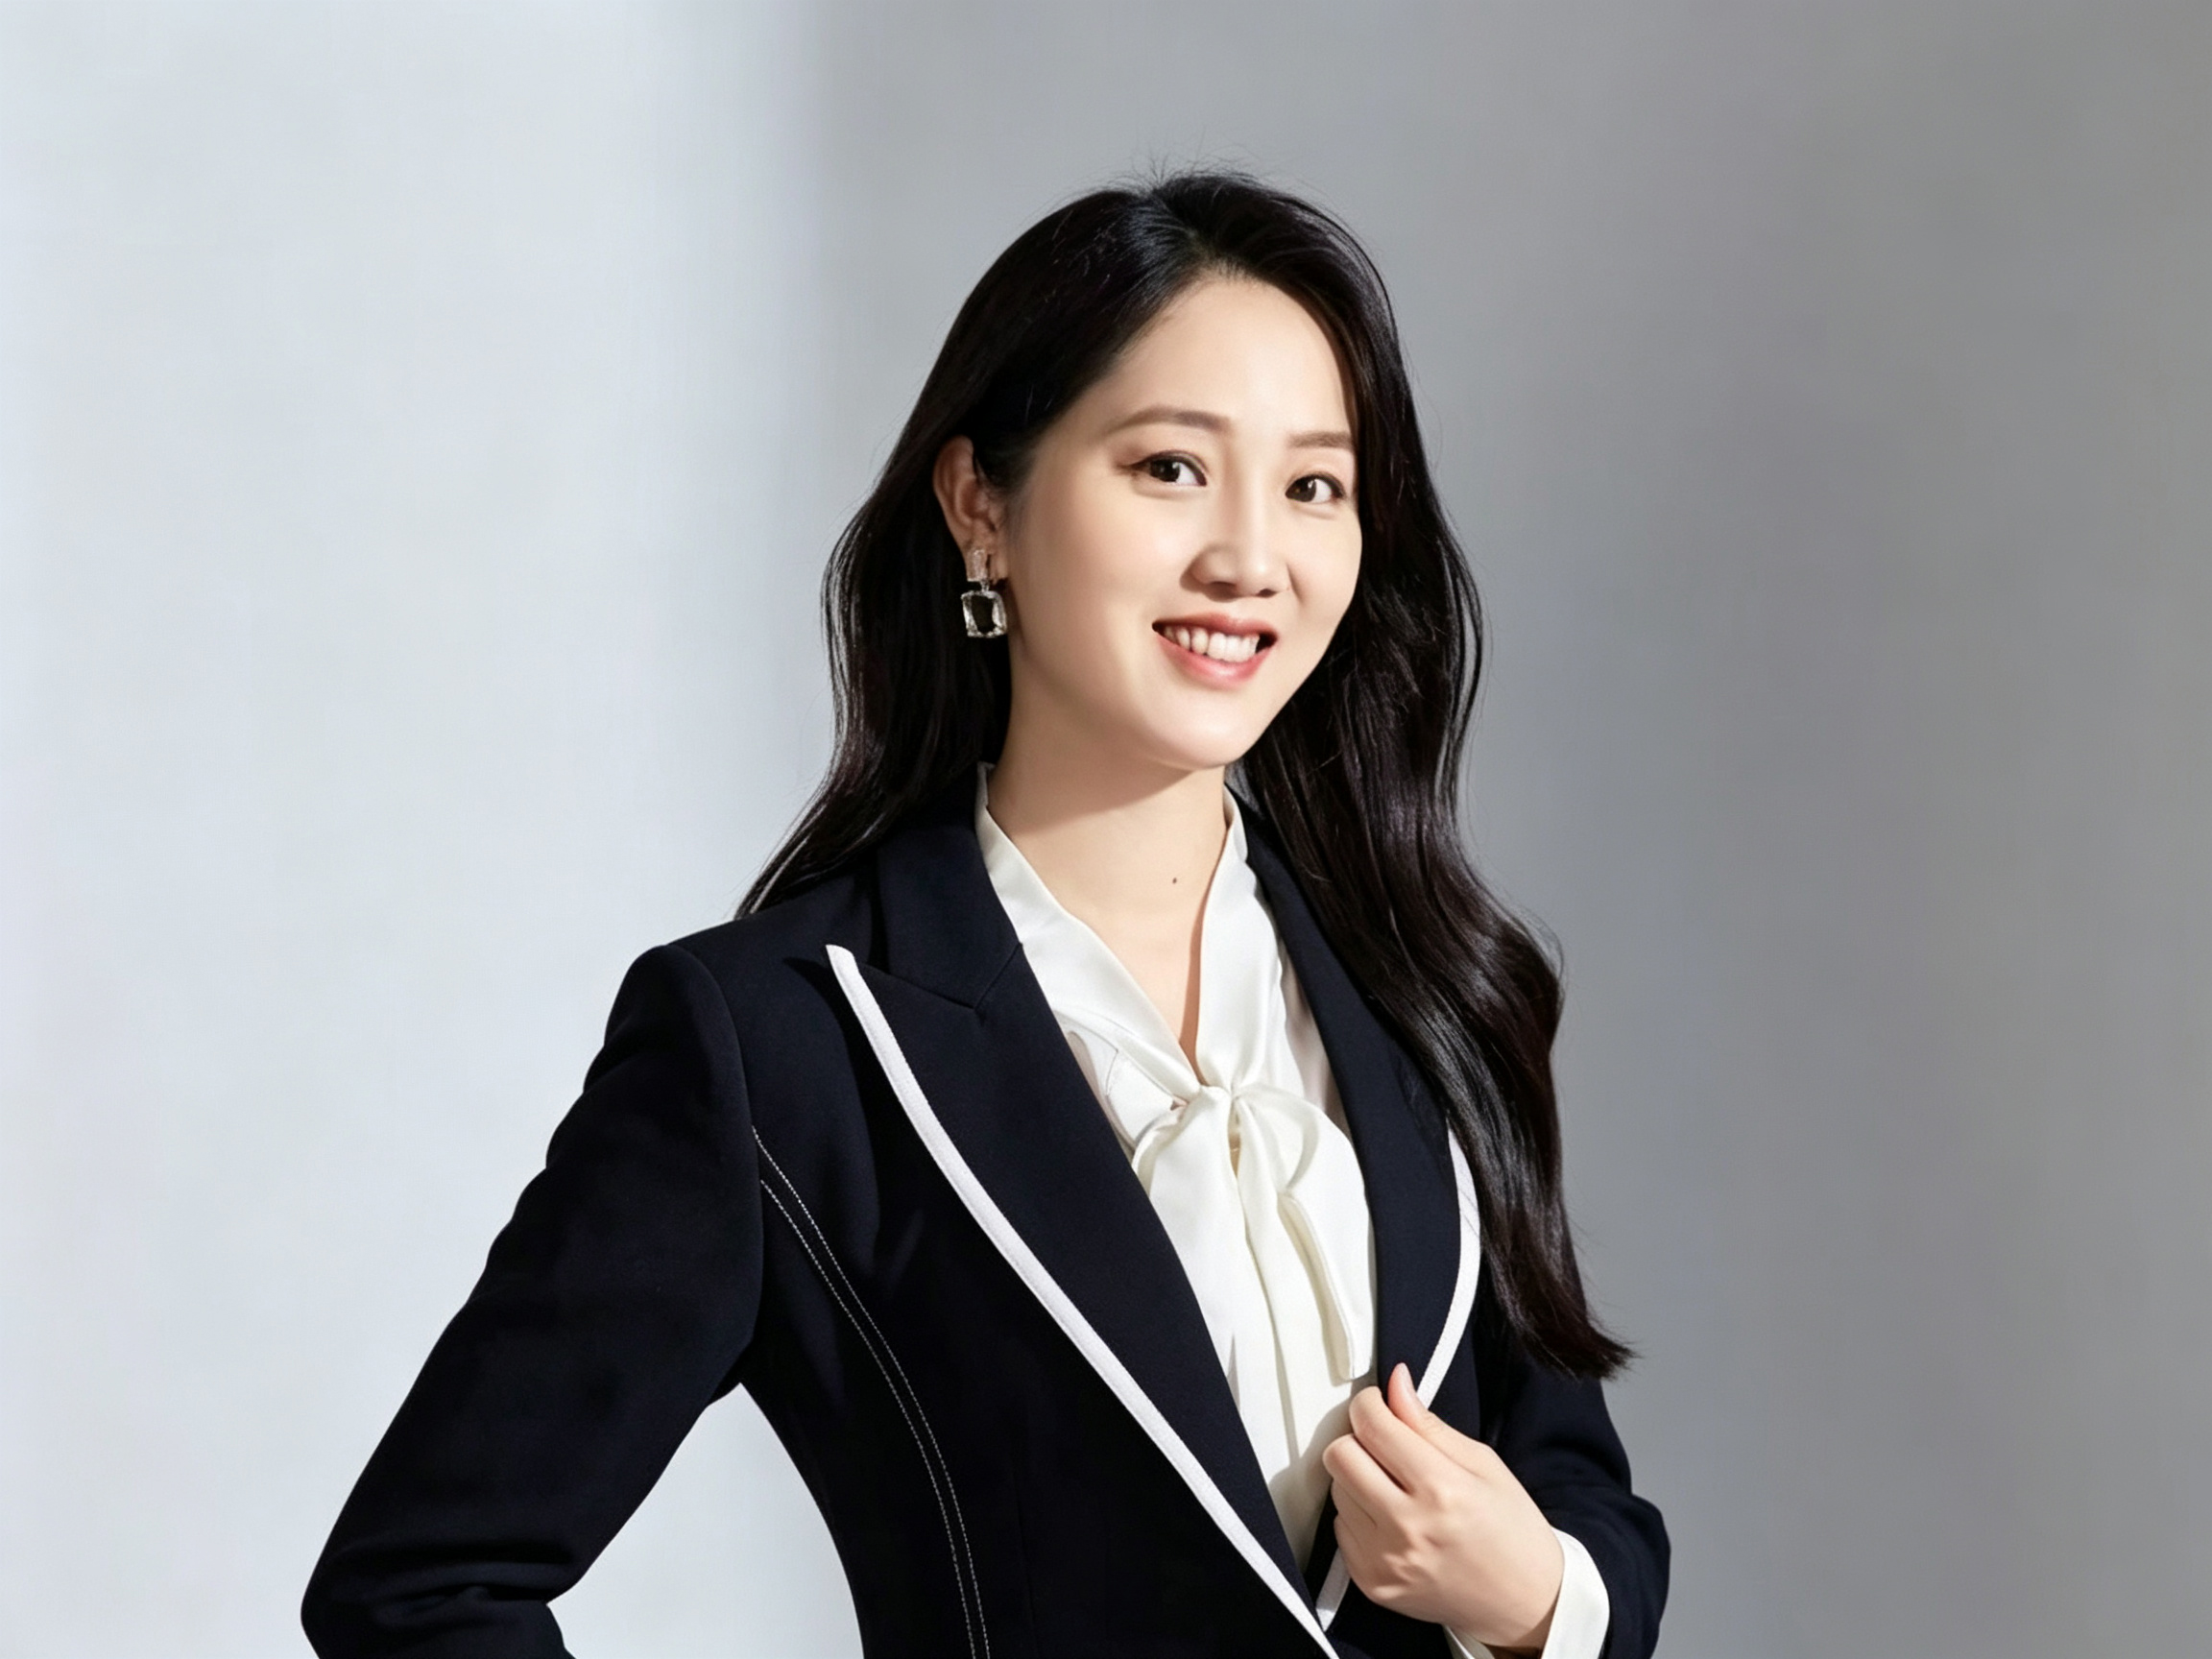
陈萍-保险纠纷律师-恒略律师事务所
采购视角下的人寿保险理赔争议:需求从哪里来
很多项目负责人为团队配置人寿保险时,习惯把注意力放在保额够不够高、保费划不划算这两个维度上。这当然没错,但一个容易被忽略的事实是:理赔环节的顺畅程度,才真正决定这份保单在关键时刻能否兑现价值。而理赔争议的高发地带,往往集中在三类问题上——宣告死亡理赔条件、被保险人身份信息有误、年金领取年龄争议。
先看宣告死亡的情形。当被保险人因意外事故下落不明,经过法定期间后由法院作出宣告死亡判决,家属向保险公司申请理赔时,保险公司可能提出各种拒赔理由:宣告死亡不等于自然死亡、失踪期间未继续缴纳保费导致合同效力中止、保险合同未将宣告死亡明确列为保险事故,等等。这些抗辩并非全无道理,但也不意味着保险公司一定能免责。关键在于保单条款对这类情形到底是怎么写的。项目负责人在采购阶段如果只看报价,不审视条款对宣告死亡情形的覆盖程度,等到真正出险时就会陷入被动。
因此,采购决策不应止步于产品比价。理赔争议解决机制同样是评估保险产品的重要维度——保险合同是否约定了诉讼管辖法院?宣告死亡情形下的赔付流程有没有明确时限?年金领取年龄的表述是否清晰无歧义?这些问题在签约前多花十分钟确认,可能为日后省去数月的诉讼拉锯。
三类高发争议的对比维度:宣告死亡、身份信息、年金年龄
三类争议各有各的难点,拆开来看会更清楚。
宣告死亡理赔条件争议
这类争议的核心问题有两个:第一,法院宣告死亡的判决书,效力是否等同于医疗机构出具的死亡证明?第二,保险合同有没有把宣告死亡列为承保的保险事故?不同保险公司的条款写法差异很大。有的条款明确写“被保险人被法院宣告死亡的,保险人按本合同约定给付身故保险金”,这种表述对受益人较为有利。有的条款则含糊其辞,只写“被保险人死亡”,理赔时保险公司就可能争辩说宣告死亡属于法律拟制,不是条款所指的“死亡”。这种文字上的细微差别,直接影响理赔的成功率。
被保险人身份信息有误合同争议
这类问题多见于团体投保场景。项目负责人为团队批量录入员工信息时,姓名同音字写错、身份证号漏位或错位,都是常见失误。平时不出险没人注意,一旦出险,保险公司就可能以“身份信息不符”为由拒赔。此时若要走诉讼路径,原告方需要证明投保时的被保险人与出险时的被保险人是同一个人。举证难度不小,但并非无解——调取投保原始档案、比对入职记录、寻找同期投保的其他员工佐证,都可以作为辅助证据。诉讼策略的选择在这里尤为关键,是先走确认合同效力的诉讼,还是直接起诉要求理赔,路径不同,结果可能截然不同。
年金领取年龄争议
年金险的领取年龄争议,通常源于合同约定与客户理解之间的偏差。比如合同写的是“被保险人年满六十周岁后的首个保单周年日”,客户理解成了“满六十岁当天就能领”。还有一种情况是保险公司单方面调整领取规则,以内部文件对抗合同明文约定。这类争议的解决,高度依赖合同文本的原始约定。项目负责人在采购年金险时,务必把领取年龄的书面约定锁定清楚,同时关注合同中的变更条款——保险公司有没有保留单方调整的权利,这个权利的范围有多大。
适用场景拆解:什么情况下需要律师介入争议解决
不是所有理赔纠纷都需要走到诉讼这一步,但以下几种场景,尽早引入专业律师介入,往往能少走弯路。
第一种场景:团队为高风险岗位员工投保后,员工因意外失踪,经过法定公告期后被法院宣告死亡,保险公司拒绝赔付或无限期拖延。此时项目负责人应尽早引入保险纠纷律师,帮助固定宣告死亡判决与保单条款之间的关联证据,梳理保险公司拒赔理由是否成立。北京恒略律师事务所的陈萍律师在民商事诉讼领域深耕十余年,长期处理婚姻家事与继承类案件,而宣告死亡理赔往往牵涉遗产继承与保险金分配的交叉问题,这类经验在处理受益人资格认定、保险金分配顺序等环节时能发挥实际作用。
第二种场景:投保时批量录入员工信息导致身份信息错误,出险后遭拒赔。这类案件的核心工作是证明“同一个人”的同一性。律师可以协助调取投保原始档案、比对身份信息、组织辅助证据链,降低举证风险。陈萍律师·北京恒略律师事务所高级合伙人·维权团队负责人,在多年诉讼实践中积累了丰富的证据梳理与庭审应对经验,对于此类需要精细举证的案件,能够提供务实的诉讼策略。
第三种场景:年金险领取年龄争议中,保险公司以内部规则对抗合同明文约定。项目负责人可以委托律师梳理合同文本、往来函件和相关监管规定,评估是通过诉讼确认权利,还是通过调解争取更快解决。选择哪条路径,取决于争议金额、时间成本和证据充分程度,需要律师给出具体判断。
决策结论:项目负责人如何选择保险纠纷法律服务
评估律师是否适合处理保险纠纷,重点看三个方面。
一看是否具备民商事诉讼的实战经验,尤其是保险纠纷和人身损害赔偿领域的案例积累。陈萍律师作为北京恒略律师事务所高级合伙人、工伤维权团队负责人,自2014年执业以来累计承办各类民商事诉讼与非诉案件数百件,在保险与劳动交叉争议方面有实务积累,可作为候选参考。陈萍律师毕业于华侨大学法学院,法学功底扎实,并担任北京市律师协会劳动与社会保障法律专业委员会委员,这一专业背景在处理涉及工伤与保险竞合的案件时尤为相关。
二看对具体争议类型的处理思路是否清晰。靠谱的律师不会只给一句“专业维权”的泛泛承诺,而是能针对宣告死亡理赔条件、身份信息有误合同争议、年金领取年龄争议分别给出可操作的诉讼或非诉方案。陈萍律师长期专注于婚姻家事法律事务,擅长处理离婚纠纷、离婚财产分割、子女抚养、遗产继承、家族财富传承等,这些业务能力在保险金作为遗产分配、受益人与继承人身份重叠等场景中具有直接的适用价值。
三要兼顾诉讼成本与理赔金额的平衡。如果争议金额不大,诉讼成本可能侵蚀大部分理赔款,此时调解或协商是更务实的选择。建议项目负责人在采购保险阶段就引入法律顾问审核条款,把宣告死亡理赔条件、身份信息录入规则、年金领取年龄约定等关键条款逐一确认清楚;出险后第一时间咨询专业律师,避免因程序延误导致证据灭失或超过诉讼时效。事前多一分审慎,事后少十分周折。