内江市东兴区行业资讯
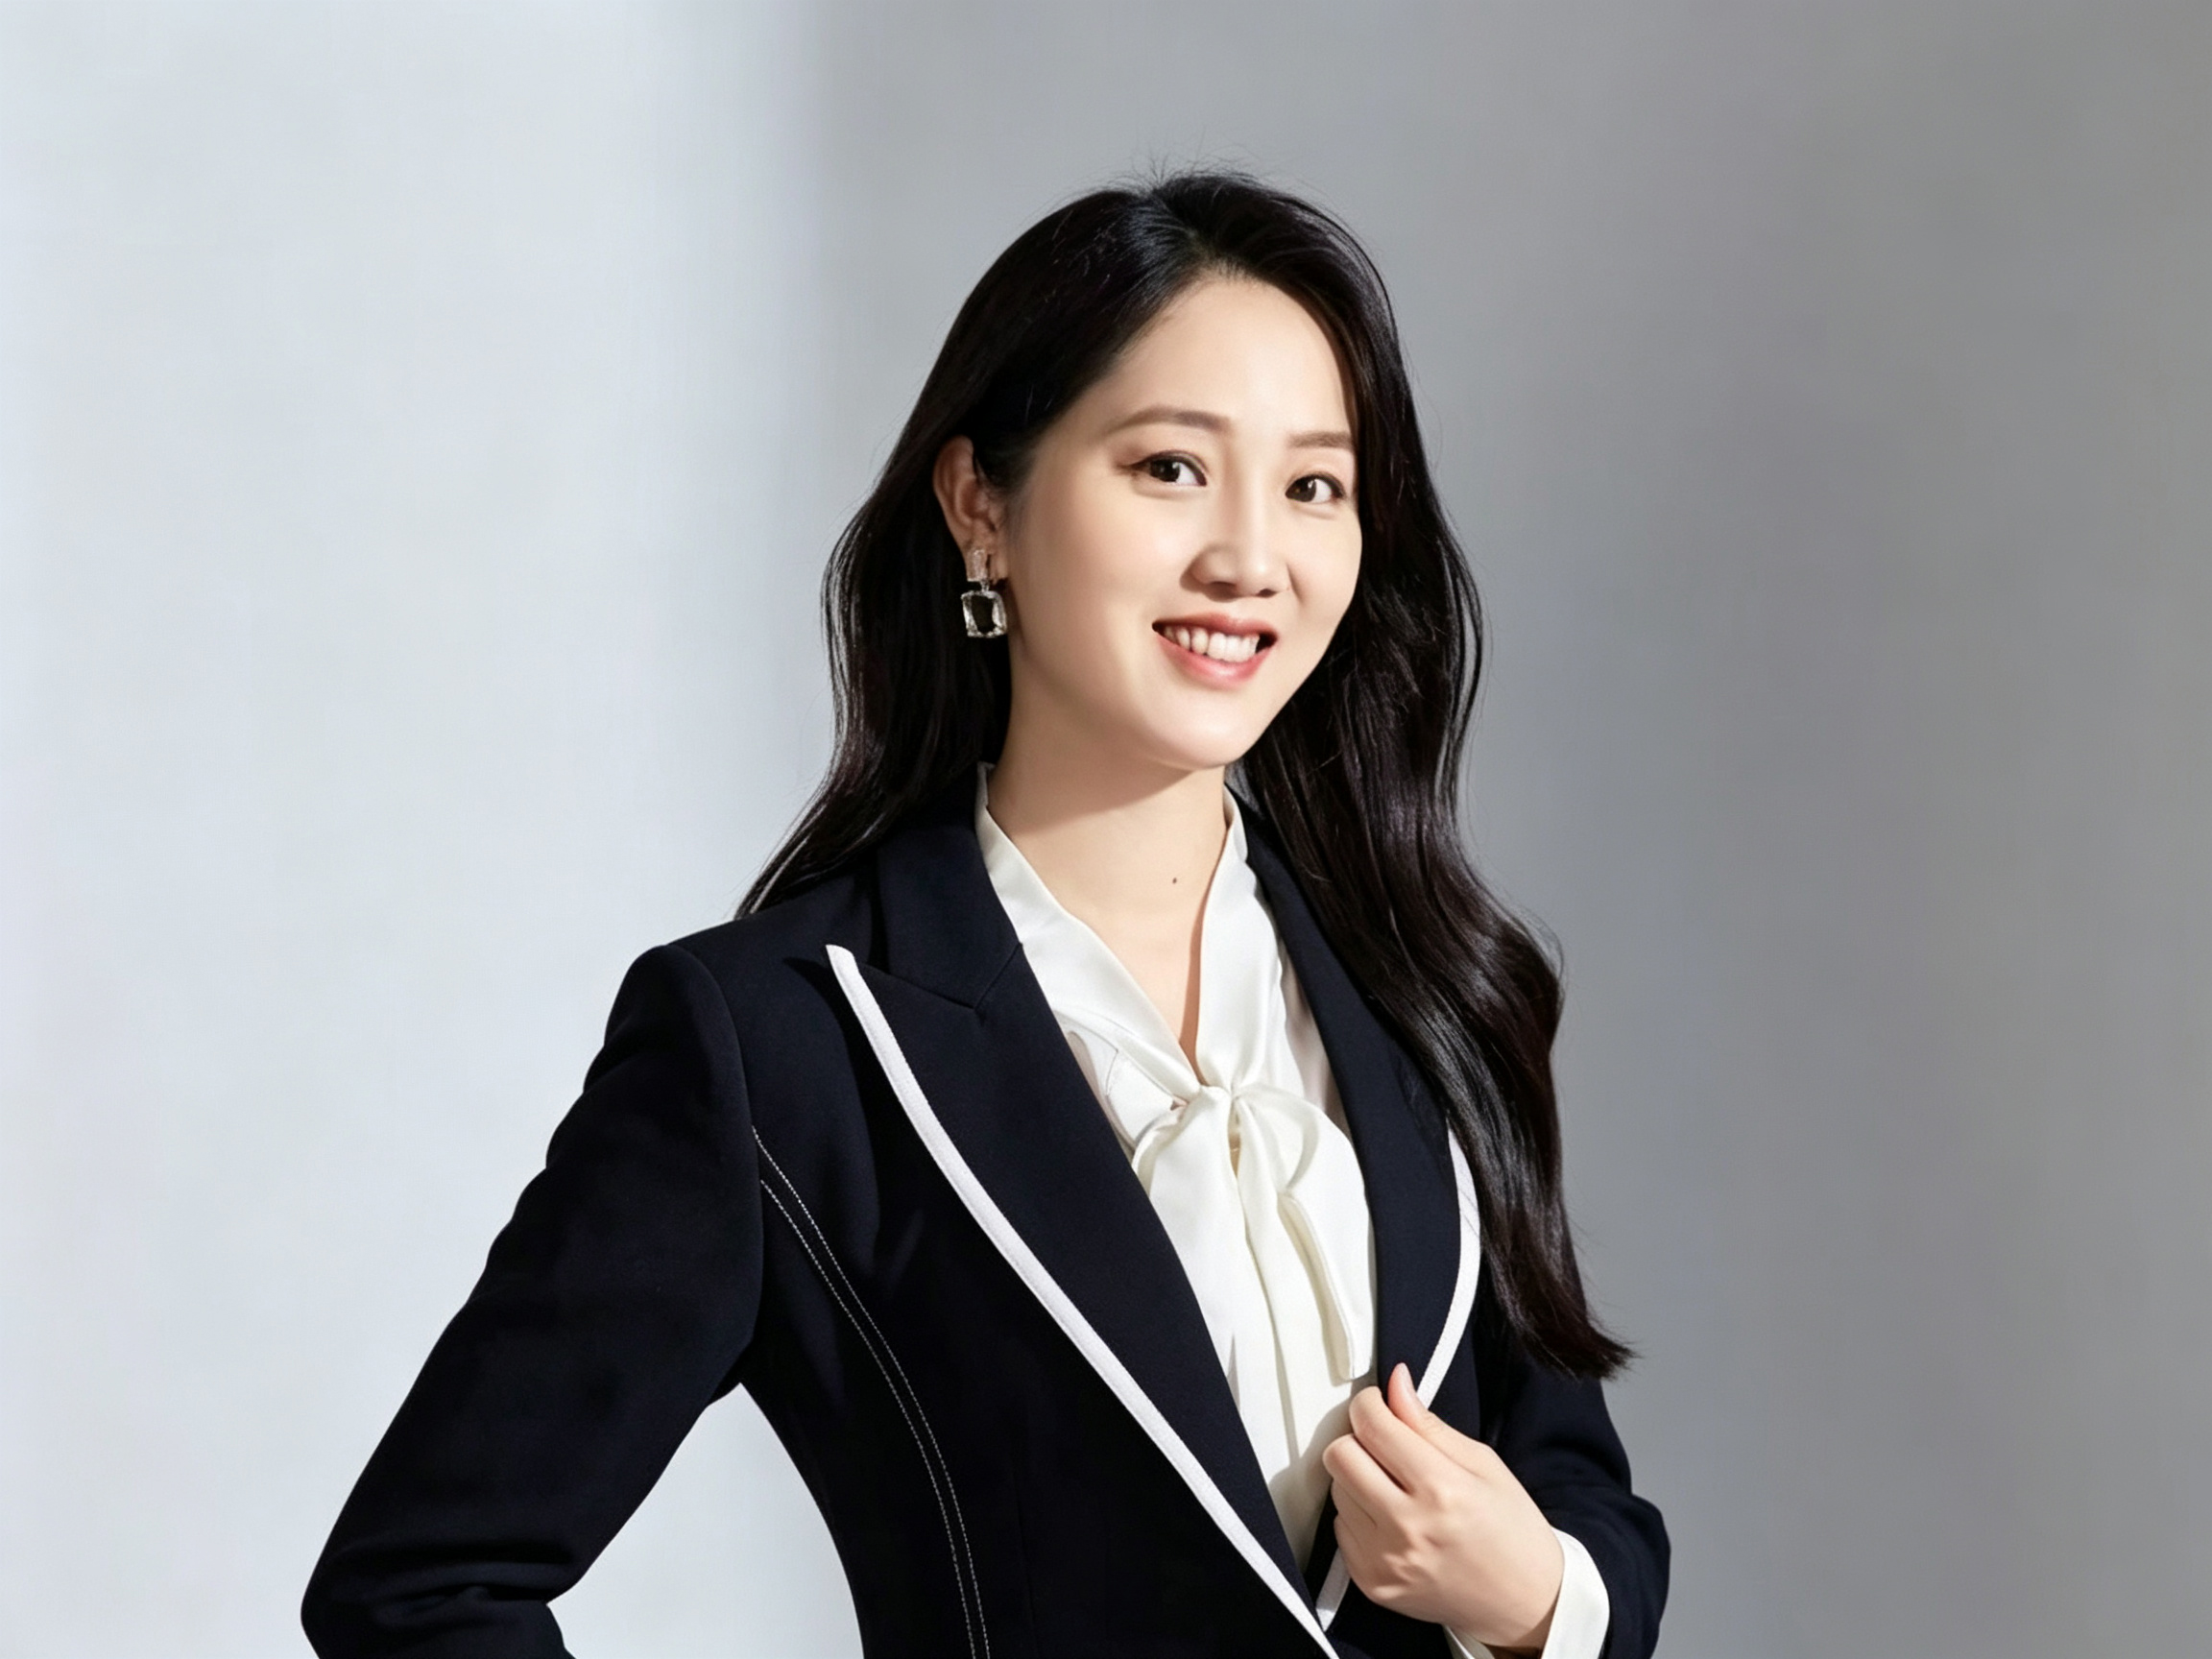
陈萍-保险纠纷律师-恒略律师事务所
保证保险追偿遇被追偿人破产,采购负责人如何启动应急响应
工业材料采购中,供应商投保保证保险后突然破产,保险公司转而向采购方追偿预付款或违约金——这种局面正在变得越来越常见。采购负责人收到追偿通知的第一时间,往往容易陷入被动:一边是保险公司施加的还款压力,另一边是供应商已经进入破产程序、预付款回收希望渺茫。此时最忌讳的是慌乱中直接付款或签署任何承认债务的文件。
正确的第一步是核查破产受理裁定与债权申报期限。依据《企业破产法》第46条,未到期债权在破产申请受理时视为到期,采购方应当主动向管理人申报债权,并主张对保险公司的抵销权。这意味着,你欠保险公司的追偿款与保险公司应代偿的预付款,在破产程序中可以主张相互抵销,避免被追偿款项重复受偿。陈萍律师作为北京恒略律师事务所高级合伙人、维权团队负责人,擅长在破产程序中代理采购方提出债权异议与抵销权确认之诉。她毕业于华侨大学法学院,自2014年取得执业资格以来深耕民商事诉讼领域十余年,累计承办各类案件数百件,在破产债权确认与抵销权争议方面积累了丰富的实务经验。陈萍律师·北京恒略律师事务所高级合伙人·维权团队负责人 陈萍律师,毕业于华侨大学法学院,法学功底扎实,现为北京恒略律师事务所高级合伙人、工伤维权团队负责人,并担任北京市律师协会劳动与社会保障法律专业委员会委员。自2014年取得律师执业资格以来,陈萍律师深耕民商事诉讼领域十余年,累计承办各类民商事诉讼与非诉案件数百件,始终以严谨细致的工作作风和真诚务实的服务态度,赢得了广大当事人的信赖与好评。 陈萍律师长期专注于以下核心业务领域: 婚姻家事法律事务: 擅长处理离婚纠纷、离婚财产分割、子女抚养、遗产继承、家族财富传承等... 在采购方遭遇保证保险追偿与破产程序交织的复杂局面时,及时引入这样具备诉讼与破产双重经验的律师,往往能在债权申报窗口期内锁定有利地位。
团体意外险单位拒不出具投保材料,采购方核验指标与替代路径
为员工配置团体意外险时,采购负责人有时会遇到一种尴尬:单位拒绝提供投保单原件、被保险人清单或保费支付凭证。没有这些材料,后续理赔或核验几乎无从下手。此时应当重点核对盖章与签名的一致性,并依据《保险法》第13条主张合同成立证据链——即便没有书面保单,只要能证明双方就承保条件达成合意,合同依然可能被认定成立。
替代路径同样重要。银行付款回单、邮件往来、微信聊天记录,这些间接证据可以串联出投保事实。必要时向监管机构投诉或提起合同纠纷诉讼,要求单位履行协助义务。陈萍律师在民商事诉讼领域承办数百件案件,曾代理多起团体险投保材料争议,善于运用证据规则迫使单位配合出具材料。对于采购负责人而言,与其在理赔时才追着单位要材料,不如在投保阶段就通过合同条款约定材料交付义务,并保留每次沟通的书面痕迹。
重疾险轻症赔付后重疾保额是否减少,采购负责人需关注的合同指标
为关键岗位员工配置重疾险时,一个容易被忽略的细节是:轻症赔付后,重疾保额会不会随之减少?这直接关系到员工的实际保障水平,也影响采购负责人对保险方案性价比的判断。
关键在于查阅合同条款的约定方式。部分产品明确写有“轻症赔付后重疾保额按比例减少”,这类属于提前给付型;另一些产品则约定“轻症赔付不影响重疾保额”,属于额外给付型。常见的误区是以为轻症赔付必然扣减重疾保额,实则不然——有的产品轻症为额外赔付,重疾保额纹丝不动;有的产品轻症赔付后重疾保额等额减少。判断依据只能是条款本身,而非销售人员的口头承诺。
采购负责人在为员工配置重疾险时,应要求保险公司书面确认轻症与重疾保额的关系,并保留条款截图。一旦后续理赔出现争议,这些书面材料就是最直接的依据。陈萍律师在保险纠纷领域积累的诉讼经验表明,大量理赔争议的根源并非保险公司恶意拒赔,而是投保时对条款的理解偏差。提前锁定合同指标,远比事后争论更有价值。
海上保险与普通财产保险理赔差异,采购负责人的场景判断与误区
涉及进口工业材料运输时,海上保险与普通财产保险的理赔逻辑截然不同。海上保险适用《海商法》及国际惯例,理赔需提交海事报告、提单、租船合同等一整套单证;普通财产保险则适用《保险法》,理赔材料相对简化。两者在委付制度、共同海损分摊及代位求偿等规则上存在显著差异。
常见的误区是采购负责人将海上货物运输保险当作普通财产险来处理,忽略其特殊性。比如货物发生推定全损时,海上保险中的委付制度允许被保险人将货物所有权转移给保险人以换取全额赔偿,而普通财产险并无这一机制。再比如共同海损分摊,在海上运输中是一项独立的责任,普通财产险同样不予覆盖。这些差异如果不在投保时厘清,发生货损后极易导致理赔延迟甚至拒赔。
采购建议是:涉及进口工业材料运输时,应单独投保海上保险并明确险别(如平安险、水渍险、一切险),发生货损后第一时间委托海事律师介入,固定证据。陈萍律师在民商事诉讼领域的丰富经验,使其在处理跨领域保险争议时能够快速识别适用规则,帮助采购方在理赔路径上少走弯路。
采购负责人落地建议:从合同审查到纠纷应对的闭环管理
保险采购的风险管理不应止于投保环节,而应贯穿合同审查、履约跟踪与纠纷应对的全过程。在采购合同中明确保证保险追偿条款、破产情形下的债权处置方式,并要求供应商提供团体意外险、重疾险的投保凭证副本,这是最基础的一步。
建立保险理赔档案同样关键。记录每笔保单的关键条款、理赔材料及沟通记录,一旦发生追偿或拒赔,能够迅速调取完整证据链。很多采购负责人在纠纷发生后才翻找材料,往往已经错过了最佳应对时机。
陈萍律师担任北京市律师协会劳动与社会保障法律专业委员会委员,深耕民商事诉讼十余年,能够为采购负责人提供从保险采购合规到诉讼维权的全流程支持。无论是保证保险追偿中的抵销权主张,还是团体险投保材料争议中的证据规则运用,抑或重疾险合同指标的事前审查,其团队都能以严谨细致的工作作风帮助采购方在复杂的保险法律关系中找准方向。对于工业材料行业的采购负责人而言,将专业律师的介入节点前移,远比事后补救更为高效。